任意売却・リースバックのご相談とご依頼は一般社団法人全日本任意売却支援協会へ
住宅ローンの返済が難しくなった方、金融機関から督促状が届いている方、競売を避けたい方、そして、住宅を売却した後も今の自宅に住み続けたいとお考えの方へ。
住宅ローンや不動産とお金に関する問題は、一人で悩み続けても解決が難しいことがほとんどです。しかし、状況に応じて「任意売却」や「リースバック」などの方法を検討することで、今後の生活を立て直す選択肢が見つかる可能性があります。
任意売却・リースバックのご相談とご依頼は、一般社団法人全日本任意売却支援協会へ。
全日本任意売却支援協会では、ご相談者様それぞれの事情やご希望を専門のスタッフが丁寧にお伺いし、住宅ローンの返済問題、不動産の売却、住み続けるための方法などについて、解決に向けた総合的なサポートを行っています!
大切なのは、問題が深刻になる前に現状を把握し、ご自身に合った解決方法を検討することです。そして、今後の生活も含めて解決をするという考えが何よりも大切です。
任意売却とは?住宅ローンの返済が難しいときの解決方法
任意売却とは、住宅ローンなどの返済が困難になった場合に、金融機関など債権者の同意を得て、不動産を売却する方法です。金融機関だけではなく、差押えが入っている役所や事業融資の差押え・仮差押等も同じです。
住宅ローンが残っている不動産を売却する場合、通常はローンを完済し、抵当権を抹消する必要があります。しかし、売却代金だけでは住宅ローンを完済できない場合(オーバーローン)でも、一定の条件を満たし、債権者の同意が得られれば、任意売却を進められる可能性があります。
任意売却を検討することで、競売に至る前に一般の不動産市場で売却を目指し、売却後の生活再建に向けた計画を立てる事が可能です。
ただし、任意売却が必ず認められるわけではなく、売却価格や債権者の同意、手続きの進捗などによって結果は異なるという事も忘れてはなりません。
このようなお悩みはありませんか?
- 住宅ローンの返済が苦しく、今後の支払いに不安がある
- 住宅ローンを滞納し、金融機関から督促状が届いた
- 自宅が差し押さえられた、または競売の通知が届いた
- 住宅ローンの残債があり、通常の売却では完済できない
- 離婚に伴い、自宅や住宅ローンを整理したい
- 固定資産税やマンション管理費などの支払いが難しい
- 自宅を売却したいが、できるだけ住み続けたい
- 収入の減少や病気、失業などで住宅ローンの返済が難しくなった
このような問題は、早い段階で当協会にご相談していただく事が大切です。すでに滞納が始まっている場合や、競売の手続きが進んでいる場合でも、現在の状況によっては検討できる方法が残されている可能性が充分あります。
任意売却とリースバックの違い
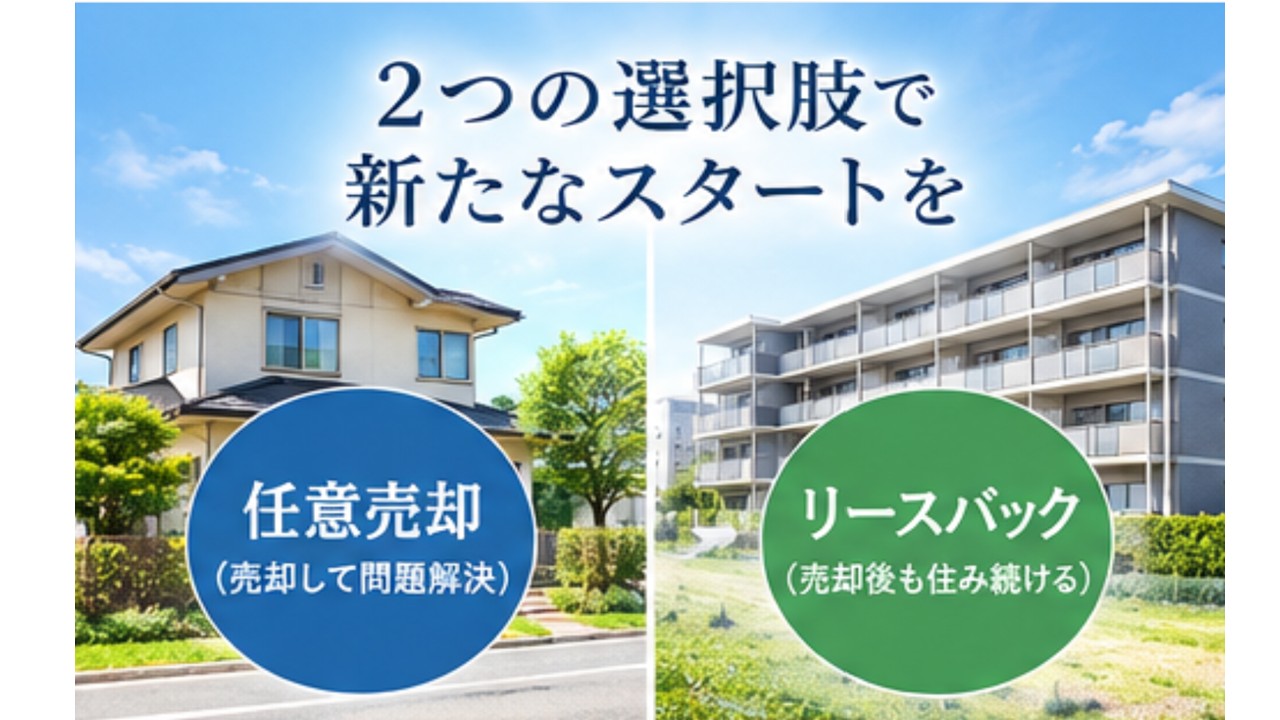
任意売却とリースバックは、どちらも不動産に関する問題を解決するために検討される方法ですが、仕組みと目的が異なります。
|
比較項目 |
任意売却 |
リースバック |
| 主な目的 | 競売を回避し、引越代等の資金を確保して新しい生活をスタート | 任意売却と同時に自宅に継続して住み続けることを目指す |
| 不動産の扱い | 債権者の同意を得て売却 | 売却後、買主と賃貸借契約を結ぶ |
| 売却後の居住 | 原則として退去が前提となり、引越がともなう | 家賃を払う事によりそのまま住み続けられる |
| 売却後の支払い | 引越先のお家賃+ガレージ代等 | 毎月の家賃が発生する |
| 注意点 | 引越先の確保・スケジュールをきっちり確認しながら進める | 売却価格、家賃、契約条件などの確認が必須 |
通常の任意売却は、引越を前提に売却を行います。一方、リースバックでは、自宅に住み続ける事を前提とする為、スタート時より進め方が全く異なります。
なお、任意売却、リースバック、どちらにも言える事ですが、必ずしもすべて成功し、実現できるわけではありません。債権者の同意、物件の状況や状態、買主の条件、家賃の支払い能力などを総合的に検討する必要があります。
リースバックなら自宅を売却した後も住み続けられる?
リースバックとは、自宅を不動産会社や投資家などに売却し、買主と賃貸借契約を締結することで、売却後も同じ家に住み続けることを目指す仕組みです。
引っ越しをせずに生活環境を維持できる可能性があるため、次のような方が検討することがあります。
- 子どもの学校や生活環境を変えたくない方
- 引っ越しに伴う負担を避けたい方
- 自宅を活用して資金を確保したい方
- どうしても住み慣れた家で暮らしたい方
- 老後の生活資金や今後の住居費について考えている方
ただし、リースバックでは自宅の所有権が買主に移転し、売却後は家賃を支払う必要があります。また、必ずしも希望する価格やお家賃になるとは限らず、ご希望に沿えない場合もございます。
契約前には、売却価格、月々の家賃、賃貸借契約の種類、契約期間、更新・再契約の条件、将来的な買い戻しの可否などを確認することが重要です。(※当協会のリースバックなら、こうした契約内容はご安心ください!安心の理由は全て事前にお見せ・お伝えします)
大切なのは、どの解決方法が一番適しているのかを一緒に考える事と選択して行く事です。
住宅ローンを滞納するとどうなる?早めの相談が大切な理由
住宅ローンの返済が難しくなった場合、何も対策を取らずに滞納が続くと、金融機関からの督促や期限の利益の喪失、保証会社による代位弁済、競売手続きなどに進んでしまう事になります。
実際の流れや期間は、契約内容や金融機関、保証会社、個々の事情によって異なりますので、詳しくはお気軽にご相談ください。
競売まで手続きが進むと、売却方法やスケジュールについて選択できる範囲が狭まる事になり、デメリットしかありません。そのため、返済が難しいと感じた段階で、金融機関への相談や私たちに相談をしていただくことが大切です。
「まだ滞納していないから相談できない」「督促状が届いてしまったので、もう手遅れだ」と決めつける必要はありません。
現在の返済状況や不動産の価値、住宅ローンの残高などを整理することで、今後の対応を検討しやすくなります。
すでに競売の通知が届いている方も、期限を確認したうえで、できるだけ早く当協会へご相談してください。
任意売却を依頼する前に確認しておきたいこと
任意売却を進める際には、売却価格だけではなく、売却後の生活まで考えることが当協会では重要だと考えております。
1.住宅ローンの残高を確認する
住宅ローンの残高と不動産の売却見込み価格を把握することで、売却後にどの程度の債務が残る可能性があるのかを検討できます。(中には当協会が調査をすると、完済できる価格で売却ができるという事例も多くあります)
2.債権者との調整が必要になる
住宅ローンが残っている不動産の任意売却では、通常、金融機関などの債権者の同意が必要です。売却価格や売却代金の配分などについて、調整を行うことになります。金融機関や役所等への連絡・調整も担当スタッフが行いますのでご安心ください!
3.売却後の残債について考える
任意売却を行っても、住宅ローンなどの債務がすべてなくなるとは限りません。残債がある場合は、債権者と今後の返済について協議する必要があります。当協会では残債に対する解決方法までサポートしております。
4.売却後の住まいを検討する
リースバックを利用して住み続ける方法以外の場合は、賃貸住宅への転居や親族との同居など、生活状況に合った住まいを検討しましょう。
5.契約条件を十分に確認する
任意売却やリースバックは、契約内容によって結果が大きく異なります。費用、売却価格、家賃、契約期間、残債の取り扱いなどについて、十分に説明を受けて判断することが大切です。
任意売却・リースバックのご相談とご依頼は、一般社団法人全日本任意売却支援協会へ
一般社団法人全日本任意売却支援協会では、住宅ローンの返済問題や不動産の売却に関するご相談を受け付けています。
当協会は日本で一番初めに設立された任意売却・リースバックの解決のお手伝いを行う専門会社として、知識・経験・実績の豊富さが最大の武器でもあり特徴です。
任意売却やリースバックを検討されている方に対して、ご本人のご希望や不動産の状況などを確認し、解決に向けた方法を一緒に検討します。
「住宅ローンの支払いが難しい」「競売を避けたい」「自宅に住み続けたい」「売却後の生活が心配」など、お悩みは人それぞれです。
大切なのは、最初から一つの方法に決めつけず、現在の状況に合った選択肢を知ることです。
当協会の公式ホームページでは、任意売却やリースバックの仕組み、相談の流れ、解決事例などをご案内しています。
任意売却・リースバックについてお悩みの方は、一人で抱え込まず、まずはご相談ください。
一般社団法人全日本任意売却支援協会
公式ホームページ:https://ninbai-japan.or.jp/
※ご相談にあたっては、現在の住宅ローンの返済状況、滞納の有無、金融機関から届いた書類などを整理しておくと、状況を伝えやすくなります。
任意売却・リースバックに関するよくある質問
Q1.住宅ローンを滞納していなくても任意売却の相談はできますか?
はい。返済が難しくなりそうな段階でも、早めに相談することが大切です。滞納が始まる前に現状を整理することで、今後の対応を検討しやすくなります。ただし、実際に任意売却が可能かどうかは、個別の状況によって異なります。
Q2.住宅ローンが残っていても自宅を売却できますか?
住宅ローンが残っていても、債権者の同意を得るなど一定の条件を満たせば、任意売却が可能な場合があります。売却価格やローン残高などを確認し、具体的な方法を検討する必要があります。
Q3.任意売却をすれば住宅ローンはなくなりますか?
必ずしもなくなるわけではありません。売却代金で住宅ローンを完済できなければ、残債が発生する場合があります。残債については、債権者と返済方法などを協議することになります。
Q4.リースバックを利用すれば必ず自宅に住み続けられますか?
必ず住み続けられるとは限りません。買主との売買契約や賃貸借契約の条件が整う必要があります。契約期間、更新・再契約の条件、家賃の支払い能力などを事前に一緒に確認しましょう。
Q5.任意売却とリースバックは同時に相談できますか?
はい。自宅を売却して住宅ローン問題を解決したい一方で、今の家にも住み続けたいという場合には、任意売却とリースバックを組み合わせられる可能性について相談できます。ただし、債権者の同意や買主の条件などによって、実現できない場合もあります。
Q6.競売の通知が届いていても相談できますか?
可能です。競売の手続きがどこまで進んでいるかによって対応できる方法や時間的な余裕が異なるため、通知に記載された期限を確認し、出来るだけ早く相談してください。
住宅ローンや不動産のお悩みは早めの相談から
住宅ローンの返済が難しくなった場合でも、任意売却やリースバックなど、生活再建に向けた方法を検討する事が可能です。
任意売却は、債権者の同意を得て不動産の売却を目指す方法です。リースバックは、ご自宅を売却した後も賃貸借契約によって住み続けることを目指す方法です。それぞれの仕組みや注意点をよく理解していただき、ご自身の状況に合った選択をしていただく事が大切です。
一般社団法人全日本任意売却支援協会では、任意売却・リースバックに関するご相談を日本全国で受け付けています。(相談料は一切かかりません)
住宅ローンの滞納、競売、残債、自宅の売却、住み続けるための方法など、不動産やお金に関するお悩みがある方は、まずは現在の状況を整理し、解決に向けた第一歩を踏み出してみてください。
任意売却・リースバックのご相談とご依頼は、一般社団法人全日本任意売却支援協会にお任せください。
公式ホームページ:https://ninbai-japan.or.jp/
目次:任意売却について
関連記事